Vay vốn ngân hàng lãi suất ưu đãi hỗ trợ nông dân: Top 5 gói vay tốt nhất 2026

Trong bài này
- Vì sao nên chọn vay vốn ngân hàng lãi suất ưu đãi thay vì vay nóng?
- Top 5 nơi vay vốn ngân hàng lãi suất ưu đãi cho nông dân
- Agribank – "người bạn thân" của nhà nông
- Ngân hàng Chính sách xã hội
- LPBank
- BIDV và Vietcombank
- Quỹ tín dụng nhân dân
- Điều kiện được duyệt vay vốn ngân hàng lãi suất ưu đãi
- Cách viết phương án sản xuất đơn giản
- Thủ tục vay vốn ngân hàng lãi suất ưu đãi nhanh nhất
- Những lưu ý "sống còn" khi đi vay vốn sản xuất
- Sai lầm thường gặp
- Câu hỏi thường gặp về vay vốn ngân hàng lãi suất ưu đãi
- Không có sổ đỏ có vay được không?
- Lãi suất vay nông nghiệp hiện nay là bao nhiêu?
- Bao lâu thì được giải ngân?
- Trả nợ đúng hạn có lợi gì?
- Kết luận
Tóm tắt nhanh
- Vay vốn ngân hàng lãi suất ưu đãi là quyền lợi chính đáng của nông dân, dựa trên Nghị định 55/2015/NĐ-CP về tín dụng phục vụ nông nghiệp, nông thôn và các văn bản sửa đổi sau đó.
- Năm nơi bà con nên hỏi trước: Agribank, Ngân hàng Chính sách xã hội, LPBank, BIDV/Vietcombank và Quỹ tín dụng nhân dân ở xã.
- Hồ sơ cần ba thứ: giấy tờ tùy thân, mục đích dùng vốn rõ ràng và phương án sản xuất có thu có chi.
- Không có sổ đỏ vẫn có thể vay tín chấp qua Hội Nông dân, Hội Phụ nữ, Đoàn Thanh niên ở địa phương.
- Lãi suất và hạn mức thay đổi theo từng thời kỳ, bà con hỏi trực tiếp cán bộ tín dụng và xin bảng lãi suất in sẵn trước khi ký.
Vay vốn ngân hàng lãi suất ưu đãi hỗ trợ nông dân là chính sách trọng điểm của Nhà nước để kinh tế nông thôn phát triển. Giá vật tư đầu vào tăng, yêu cầu làm nông nghiệp công nghệ cao ngày càng lớn, nên tiếp cận được nguồn vốn rẻ là mong mỏi của hàng triệu hộ gia đình.
Bài này Gặt viết để bà con hiểu rõ từ A đến Z: nên đến ngân hàng nào, cần giấy tờ gì, thủ tục mấy bước và những lưu ý “sống còn” để tiền vay thành tiền lời, không thành gánh nợ mỗi khi đến mùa xuống giống.
Vì sao nên chọn vay vốn ngân hàng lãi suất ưu đãi thay vì vay nóng?
Nhiều bà con vẫn còn tâm lý “ngại” ra ngân hàng vì sợ thủ tục rườm rà, rồi tìm đến tín dụng đen với lãi suất cắt cổ. Đó là sai lầm rất lớn. Vay nóng thì nhanh thật, nhưng lãi chồng lãi, chỉ cần một vụ mất mùa là có thể mất luôn đất, mất luôn nhà.
Khi chọn vay qua ngân hàng theo chính sách nông nghiệp, bà con có những lợi ích sát sườn:
- Lãi suất thấp hơn vay tiêu dùng: các gói cho vay nông nghiệp, nông thôn thường có lãi suất thấp hơn vay tiêu dùng thông thường, vì Nhà nước khuyến khích vốn chảy về sản xuất.
- Thời hạn vay theo mùa vụ: ngân hàng thiết kế thời gian trả nợ dựa trên chu kỳ sinh trưởng của cây trồng, vật nuôi. Vay trồng cà phê hay sầu riêng thường được thời gian ân hạn dài hơn vay nuôi gà, trồng rau.
- Có khung pháp lý bảo vệ: chính sách dựa trên Nghị định 55/2015/NĐ-CP của Chính phủ về chính sách tín dụng phục vụ phát triển nông nghiệp, nông thôn, cùng các nghị định sửa đổi, bổ sung sau này.
- Hợp đồng minh bạch: lãi suất, kỳ hạn, cách tính phạt đều ghi rõ trên giấy, không có chuyện “lãi tăng theo ý chủ nợ”.
Top 5 nơi vay vốn ngân hàng lãi suất ưu đãi cho nông dân
Mỗi nơi có thế mạnh riêng. Bà con xem bảng so sánh nhanh rồi đọc kỹ từng nơi bên dưới.
| Nơi cho vay | Phù hợp với ai | Thế mạnh | Cần lưu ý |
|---|---|---|---|
| Agribank | Hộ sản xuất, hộ kinh doanh cá thể, trang trại | Mạng lưới phủ khắp huyện, xã; quen nghiệp vụ nông nghiệp | Khoản lớn thường cần tài sản bảo đảm |
| Ngân hàng Chính sách xã hội | Hộ nghèo, cận nghèo, mới thoát nghèo, chương trình nước sạch | Lãi suất thuộc nhóm thấp nhất, vay qua tổ chức hội | Phải đúng đối tượng theo danh sách xã |
| LPBank | Bà con vùng sâu, vùng xa | Tận dụng hệ thống điểm giao dịch bưu điện | Hỏi kỹ gói nào dành riêng cho nông nghiệp |
| BIDV, Vietcombank | Trang trại, hợp tác xã làm nông nghiệp công nghệ cao | Gói tín dụng xanh, ưu đãi trong thời gian đầu | Hồ sơ phương án kỹ hơn |
| Quỹ tín dụng nhân dân | Hộ cần vốn ngắn hạn mua phân, thuốc | Ở ngay địa phương, giải ngân nhanh | Thường phải là thành viên quỹ |
Agribank – “người bạn thân” của nhà nông
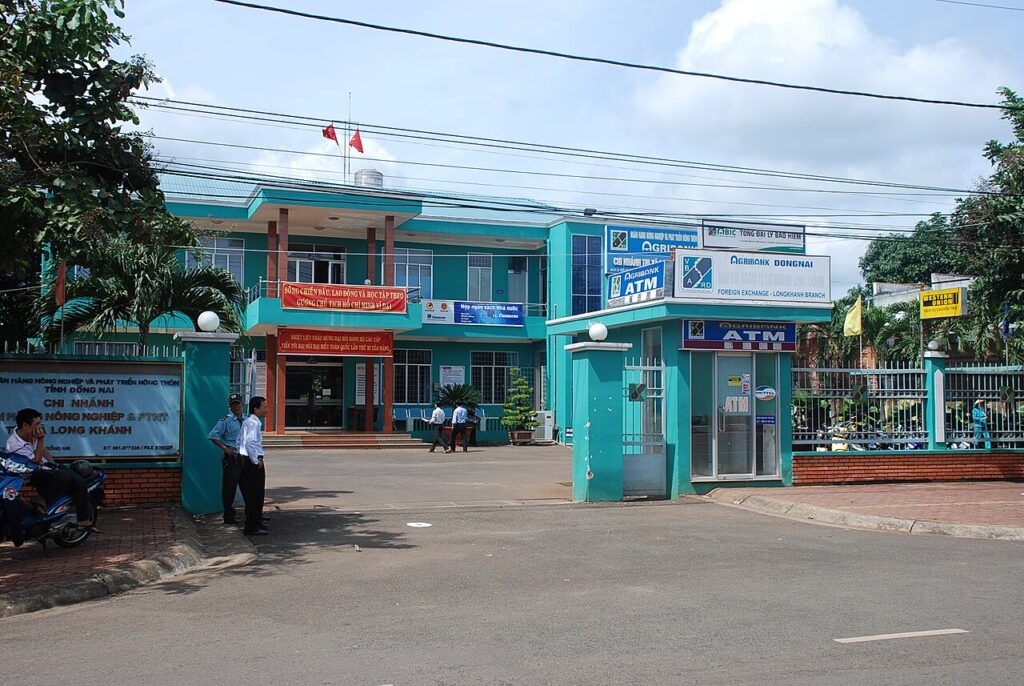
Ngân hàng Nông nghiệp và Phát triển Nông thôn (Agribank) là nơi đầu tiên bà con nghĩ tới khi cần vốn. Chi nhánh và phòng giao dịch có ở hầu hết các huyện, nhiều xã. Ngân hàng có các khoản cho vay không cần tài sản bảo đảm trong hạn mức nhất định cho hộ sản xuất, hộ kinh doanh cá thể; mức cụ thể bà con hỏi trực tiếp vì quy định thay đổi theo từng thời kỳ.
Ngân hàng Chính sách xã hội
Dành riêng cho hộ nghèo, hộ cận nghèo, hộ mới thoát nghèo, học sinh sinh viên và các chương trình nước sạch, vệ sinh môi trường nông thôn. Lãi suất ở đây gần như thấp nhất thị trường. Bà con không đến thẳng ngân hàng mà đăng ký qua tổ tiết kiệm và vay vốn ở thôn, ấp, do Hội Nông dân, Hội Phụ nữ, Hội Cựu chiến binh hoặc Đoàn Thanh niên quản lý.
LPBank
Ngân hàng Lộc Phát (trước là LienVietPostBank) có lợi thế tận dụng hệ thống bưu điện, nên mạnh trong việc giúp bà con vùng sâu, vùng xa tiếp cận vốn mà không phải đi xa lên huyện.
BIDV và Vietcombank
Gần đây, các ngân hàng lớn này tung ra nhiều gói tín dụng xanh cho nông nghiệp công nghệ cao, nông nghiệp sạch, có ưu đãi lãi suất trong thời gian đầu. Phù hợp với trang trại, hợp tác xã có phương án bài bản, có đầu ra ổn định.
Quỹ tín dụng nhân dân
Đây là mô hình tại địa phương, do chính người dân góp vốn. Quỹ giúp bà con giải quyết nhanh các khoản vay ngắn hạn để mua phân bón, thuốc bảo vệ thực vật đúng lúc cây cần, không phải chờ lâu.
Điều kiện được duyệt vay vốn ngân hàng lãi suất ưu đãi
Để giải ngân nhanh, bà con chuẩn bị sẵn ba thứ sau:
- Mục đích dùng vốn rõ ràng: mua giống, phân bón, xây chuồng trại, đào ao, mua máy móc? Ngân hàng rất ưu tiên các phương án sản xuất sạch, bền vững.
- Giấy tờ pháp lý: căn cước công dân, xác nhận cư trú, và quan trọng nhất là sổ đỏ (giấy chứng nhận quyền sử dụng đất) nếu vay khoản lớn có thế chấp. Hộ kinh doanh có giấy phép thì mang theo, xem thêm cách đăng ký hộ kinh doanh cơ sở chế biến nông sản.
- Phương án sản xuất kinh doanh: đừng lo về từ ngữ chuyên môn. Bà con chỉ cần ghi rõ trồng gì, nuôi gì, bao nhiêu, dự tính chi phí từng khoản và nguồn thu dự kiến khi thu hoạch.
Nắm vững các điều kiện này giúp bà con không bị động khi làm việc với cán bộ tín dụng, và hồ sơ “đẹp” thì dễ được duyệt hạn mức cao hơn.
Cách viết phương án sản xuất đơn giản
Một tờ giấy là đủ, gồm năm dòng chính:
- Diện tích, loại cây hoặc con nuôi, số lượng.
- Tổng vốn cần, trong đó tự có bao nhiêu, xin vay bao nhiêu.
- Chi phí từng khoản: giống, phân, thuốc, công lao động, điện nước.
- Thời điểm thu hoạch và sản lượng dự kiến, ghi theo vụ trước của nhà mình.
- Kế hoạch trả nợ: trả lãi hằng tháng hay hằng quý, trả gốc vào vụ nào.
Nếu đang phân vân vốn ít nên làm gì, bà con đọc thêm bài toán vốn 50 triệu nên trồng trọt hay chăn nuôi để lên phương án trước khi đi vay.
Thủ tục vay vốn ngân hàng lãi suất ưu đãi nhanh nhất
- Bước 1: đến chi nhánh ngân hàng gần nhất (hoặc tổ vay vốn ở thôn với Ngân hàng Chính sách xã hội) để được tư vấn gói vay phù hợp.
- Bước 2: cán bộ ngân hàng xuống tận vườn, trang trại để thẩm định thực tế.
- Bước 3: hoàn thiện hồ sơ theo hướng dẫn, bổ sung giấy tờ nếu thiếu.
- Bước 4: ký hợp đồng tín dụng và nhận tiền giải ngân, thường qua tài khoản hoặc tiền mặt.
Hiện nay nhiều ngân hàng cho phép đăng ký vay trực tuyến trên ứng dụng. Bà con có thể đăng ký trước để cán bộ gọi lại hẹn lịch, đỡ mất công chờ đợi. Thông báo về lãi suất điều hành, bà con theo dõi trên trang của Ngân hàng Nhà nước hoặc hỏi trực tiếp chi nhánh.
Những lưu ý “sống còn” khi đi vay vốn sản xuất
Dù là vốn ưu đãi, tiền vay vẫn phải trả cả gốc lẫn lãi. Gặt có vài lời khuyên chân thành:
- Tính chu kỳ dòng tiền: trồng cây lâu năm như sầu riêng nên chọn gói vay dài hạn, có ân hạn. Nuôi gà, vịt lấy trứng hay trồng rau thì chọn vay ngắn hạn để xoay vòng vốn nhanh.
- Tuyệt đối không dùng vốn sai mục đích: đừng lấy tiền vay sản xuất đi mua xe, xây nhà hay cưới hỏi. Đến kỳ trả lãi mà vườn chưa cho thu, bà con rơi ngay vào bẫy nợ.
- Đọc kỹ hợp đồng: hỏi rõ lãi suất cố định hay thả nổi, sau thời gian ưu đãi lãi tính thế nào, trả trước hạn có bị phạt không.
- Mua vật tư chính hãng: vốn rẻ mà mua phải phân giả, giống kém thì vẫn lỗ. Đầu tư đúng chỗ mới có lời.
- Lo đầu ra trước: tham gia hợp tác xã giúp bà con bán được giá, có hồ sơ tốt hơn khi đi vay. Đọc thêm về liên kết hợp tác xã để không lo được mùa mất giá.
Sai lầm thường gặp
- Vay quá sức, tính sản lượng theo năm được mùa nhất thay vì năm trung bình.
- Không để dành tiền trả lãi, đến hạn mới chạy vạy, phải đi vay nóng để đắp vào.
- Nhờ người khác đứng tên vay hộ, sau này tranh chấp rất khó gỡ.
- Ký giấy mà không đọc, không giữ bản hợp đồng của mình.
Câu hỏi thường gặp về vay vốn ngân hàng lãi suất ưu đãi
Không có sổ đỏ có vay được không?
Có. Thông qua các tổ chức đoàn thể như Hội Nông dân, Hội Phụ nữ, bà con có thể vay tín chấp với số tiền vừa phải, đặc biệt ở Ngân hàng Chính sách xã hội và Agribank.
Lãi suất vay nông nghiệp hiện nay là bao nhiêu?
Lãi suất thay đổi theo từng ngân hàng, thời hạn vay, đối tượng ưu tiên và từng thời kỳ điều hành. Bà con nên xin bảng lãi suất in sẵn ở chi nhánh và so sánh ít nhất hai nơi trước khi ký.
Bao lâu thì được giải ngân?
Khoản nhỏ, hồ sơ đủ thường được giải quyết nhanh; khoản lớn có thế chấp cần thêm thời gian thẩm định tài sản. Chuẩn bị giấy tờ đầy đủ ngay từ đầu là cách rút ngắn thời gian nhất.
Trả nợ đúng hạn có lợi gì?
Hồ sơ tín dụng tốt giúp bà con dễ được duyệt những lần vay sau với hạn mức cao hơn, thủ tục nhanh hơn.
Kết luận
Cái gốc của sự giàu có ở nông thôn là sức lao động, kiến thức canh tác và nguồn vốn kịp thời. Vay vốn ngân hàng lãi suất ưu đãi là đòn bẩy để bà con chuyển từ canh tác nhỏ lẻ sang sản xuất hàng hóa quy mô lớn, miễn là vay vừa sức và dùng đúng mục đích.
Đừng ngần ngại bước vào ngân hàng, vì đó là quyền lợi chính đáng của những người ngày đêm làm ra hạt lúa, trái cây cho đời. Bà con xem thêm các bài trong chuyên mục Chính sách pháp luật của Gặt. Chúc bà con mùa vụ bội thu, vốn liếng dồi dào!
Bài viết mang tính tham khảo. Đất, thời tiết, giống mỗi vùng mỗi khác: bà con nên thử trên diện tích nhỏ trước khi làm cả vườn.